

Transparenzregister: Meldung der wirtschaftlich Berechtigten
Ab dem 1. Oktober 2026 müssen AG, GmbH und Genossenschaften dem Schweizerischen Transparenzregister melden, welche natürlichen Personen sie kontrollieren. Triana identifiziert als Ihr Treuhänder Ihre wirtschaftlich berechtigten Personen, prüft die Belege und reicht die Meldung über EasyGov ein, für die einzelne Gesellschaft ebenso wie für die Holding mit mehreren Stufen. Sie unterschreiben eine Vollmacht, wir übernehmen den Rest: Erstmeldung zum Festpreis, Bestätigung des Registers für Ihre Akten, Überwachung der Folgemeldungen. Prüfen Sie in zwei Minuten, ob und bis wann Ihre Gesellschaft melden muss.
Antwort werktags innerhalb 24 Stunden | Festpreisangebot in 48 Stunden | Bestätigung des Registers für Ihre Akten
 Mitglied
Das Wichtigste in Kürze
Wer meldet
AG, Kommanditaktiengesellschaft, GmbH, Genossenschaft, SICAV und SICAF sowie ausländische juristische Personen mit Zweigniederlassung, tatsächlicher Verwaltung oder Grundstück in der Schweiz. Keine Meldepflicht für Vereine, Stiftungen, Einzelunternehmen, Personengesellschaften und börsenkotierte Gesellschaften (Art. 2 und 3 TJPG).
Bis wann
Neugründungen innert eines Monats nach dem Handelsregistereintrag. Bestehende Gesellschaften bis 30. September 2028, wenn alle wirtschaftlich Berechtigten im Handelsregister stehen, sonst innert drei bis sechs Monaten, also bis Ende Dezember 2026 bis Ende März 2027. Die erste Handelsregisteränderung nach dem 1. Oktober 2026 verkürzt jede Frist auf einen Monat (Art. 9 und 51 TJPG).
Wer gemeldet wird
Jede natürliche Person mit mindestens 25 Prozent des Kapitals oder der Stimmen, direkt oder indirekt, oder mit Kontrolle auf andere Weise. Gibt es keine solche Person, wird das oberste Mitglied des leitenden Organs gemeldet (Art. 4 TJPG).
Kosten und Sanktionen
Eintragung, Änderung und Bestätigung sind gebührenfrei, ein Registerauszug kostet CHF 40, Mahnungen der Behörde CHF 100 bis 150 pro Stunde. Wer die Meldepflicht vorsätzlich verletzt, riskiert eine Busse bis CHF 500'000 (Art. 43 TJPG).
Delegation
Verantwortlich ist das oberste Mitglied des leitenden Organs. Es darf die Meldung an Dritte übertragen, zum Beispiel an ein Treuhandbüro (Art. 12 Abs. 2 TJPG). Genau das übernehmen wir.
Meldepflicht und Frist in zwei Minuten prüfen
Sechs bis acht Fragen zu Rechtsform, Eigentümerstruktur und Revisionsstatus. Sie erhalten sofort Ihre Meldefrist mit Datum und Gesetzesartikel, das passende Meldeverfahren und die Liste der Unterlagen. Kostenlos, ohne Anmeldung, Ihre Antworten verlassen den Browser nicht.
Welche Rechtsform hat Ihr Unternehmen?
Massgebend ist die Rechtsform laut Handelsregister.
Frage 1 von höchstens 8
Orientierungshilfe nach TJPG und TJPV, Stand 14. September 2026. Massgebend sind der Gesetzestext und die Praxis der registerführenden Behörde. Fristen in Monaten enden nach unserer Lesart am Monatsende; wer früher meldet, ist auf der sicheren Seite. Ihre Antworten bleiben im Browser und werden nicht übertragen.
Wer muss ins Transparenzregister melden?
Das TJPG erfasst die grosse Mehrheit der Schweizer Kapitalgesellschaften. Entscheidend ist die Rechtsform, nicht die Grösse: Die Einpersonen-GmbH meldet ebenso wie die Industrieholding.
| Konstellation | Meldepflichtig? | Was gemeldet wird |
|---|---|---|
| KMU-AG, alle natürliche Personen | Ja | Jede Person mit mindestens 25 % der Aktien oder Stimmen. Aktionär:innen ausserhalb des Verwaltungsrats stehen nicht im Handelsregister, deshalb gilt die kurze Übergangsfrist. |
| GmbH, Gesellschafter:innen sind natürliche Personen | Ja | Gesellschafter:innen mit mindestens 25 % des Stammkapitals. Sie stehen im Handelsregister: lange Übergangsfrist und vereinfachtes Verfahren möglich (Art. 35 TJPV). |
| Holding-AG mit Betriebs-GmbH | Ja, beide | Die Holding meldet ihre Aktionär:innen. Die GmbH meldet die Personen hinter der Holding: wer mehr als 50 % der Holding hält, die ihrerseits mindestens 25 % der GmbH hält (Art. 2 TJPV). |
| Genossenschaft | Ja | Personen mit mindestens 25 % der Stimmen oder Kontrolle auf andere Weise; sonst das oberste Mitglied des leitenden Organs, also der Vorsitz der Geschäftsführung oder das Präsidium der Verwaltung (Art. 4 Abs. 2 TJPG, Art. 20 TJPV). |
| AG im Streubesitz, niemand erreicht 25 % | Ja | Subsidiär das oberste Mitglied des leitenden Organs: Vorsitz der Geschäftsführung oder, ohne gesonderte Geschäftsführung, das Verwaltungsratspräsidium. |
| Tochtergesellschaft, zu mehr als 75 % von einer börsenkotierten Gesellschaft gehalten | Nein | Ausnahme nach Art. 3 Bst. a TJPG. Sinkt die Beteiligung auf 75 % oder darunter, entsteht die Meldepflicht. |
| Verein, Stiftung, Einzelunternehmen, Kollektivgesellschaft | Nein | Nicht in Art. 2 TJPG. Kontrolliert eine Stiftung oder ein Verein aber eine AG oder GmbH, meldet diese Gesellschaft nach Art. 7 und 8 TJPV. |
| Deutsche GmbH mit Zweigniederlassung in der Schweiz | Ja | Art. 2 Abs. 1 Bst. b TJPG. Zusätzlich braucht die Gesellschaft eine Vertreterin oder ein Zustellungsdomizil in der Schweiz (Art. 17 TJPG). |
| Ausländische Gesellschaft mit Grundstück in der Schweiz | Ja | Beim Erwerb nach Art. 4 BewG muss dem Grundbuchamt die Eintragung im Transparenzregister nachgewiesen werden (Art. 40 TJPG). |
Wer gilt als wirtschaftlich berechtigte Person?
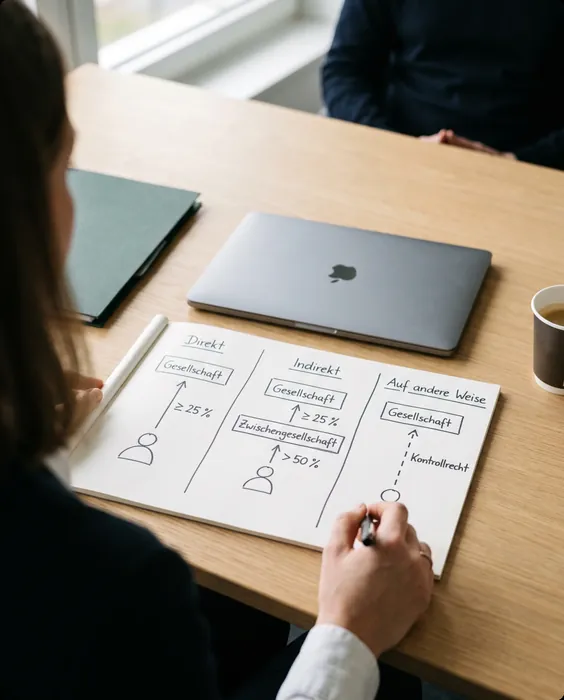
Wirtschaftlich berechtigt ist immer ein Mensch, nie eine Gesellschaft. Das Gesetz nennt drei Wege zur Kontrolle (Art. 4 TJPG, Art. 1 bis 3 TJPV). Erstens die direkte Beteiligung von mindestens 25 Prozent des Kapitals oder der Stimmen. Zweitens die indirekte Beteiligung über eine oder mehrere Zwischengesellschaften: mehr als 50 Prozent an der Zwischengesellschaft, die ihrerseits mindestens 25 Prozent hält. Drittens die Kontrolle auf andere Weise, etwa das Recht, die Mehrheit des Verwaltungsrats zu ernennen, ein Veto bei Strategie und Budget oder die Möglichkeit, Gewinnausschüttungen zu bewirken, sei es über Aktionärbindungsverträge, Optionen, Wandelanleihen oder Treuhandverhältnisse. Wer seine Stimmen mit anderen abstimmt, wird mit der gemeinsamen Beteiligung gerechnet.
Für die Meldung braucht das Register pro Person Name, Geburtsdatum, Staatsangehörigkeiten, Wohnsitzgemeinde und Wohnsitzstaat sowie Art und Umfang der Kontrolle in drei Bandbreiten: 25 bis 50 Prozent, über 50 bis 75 Prozent, über 75 Prozent (Art. 9 TJPG, Art. 13 TJPV). Die Gesellschaft muss die Angaben mit der nach den Umständen gebotenen Sorgfalt prüfen, dokumentieren und zehn Jahre aufbewahren (Art. 7 und 8 TJPG). Diesen Prüfschritt übernehmen wir, denn er entscheidet später, ob eine Kontrolle durch die Behörde ohne Nachfragen durchgeht.
Wer bis wann ins Transparenzregister melden muss
Die Übergangsfristen laufen ab dem 1. Oktober 2026 (Art. 51 TJPG). Sie hängen nicht von der Grösse ab, sondern von zwei Fragen: Stehen alle wirtschaftlich Berechtigten im Handelsregister, und unterliegt die Gesellschaft der ordentlichen Revision?
| Gesellschaft | Frist | Spätestens | Grundlage |
|---|---|---|---|
| Ab 1. Oktober 2026 neu gegründet oder umgewandelt | 1 Monat nach Handelsregistereintrag | laufend | Art. 9 Abs. 4 TJPG |
| Bestehende Gesellschaft, alle wirtschaftlich Berechtigten im Handelsregister als Gesellschafter:in oder Organ (typisch: GmbH mit natürlichen Personen; AG, deren Aktionär:innen alle im Verwaltungsrat sitzen) | 2 Jahre | 30. September 2028 | Art. 51 Abs. 2 TJPG |
| AG mit ordentlicher Revision | 3 Monate | Ende Dezember 2026 | Art. 51 Abs. 3 Bst. a TJPG |
| Andere Gesellschaft mit ordentlicher Revision | 4 Monate | Ende Januar 2027 | Art. 51 Abs. 3 Bst. b TJPG |
| AG ohne ordentliche Revision (die meisten KMU-AG mit Aktionär:innen ausserhalb des Verwaltungsrats) | 5 Monate | Ende Februar 2027 | Art. 51 Abs. 3 Bst. c TJPG |
| Übrige Gesellschaften und juristische Personen ohne ordentliche Revision (GmbH mit Gesellschaften als Gesellschafterinnen, Genossenschaften, SICAV) | 6 Monate | Ende März 2027 | Art. 51 Abs. 3 Bst. d TJPG |
| Juristische Personen ausländischen Rechts | 6 Monate | Ende März 2027 | Art. 53 TJPG |
| Jede spätere Änderung (neue Person, Über- oder Unterschreiten einer Bandbreite, Wegfall) | 1 Monat nach Kenntnis | laufend | Art. 10 TJPG, Art. 39 TJPV |
Die Einmonatsregel, die zwei Jahre auf einen Monat verkürzt
Art. 51 Abs. 1 TJPG: Bestehende Gesellschaften müssen spätestens einen Monat nach der ersten Änderung ihres Handelsregistereintrags melden, die nach dem 1. Oktober 2026 erfolgt. Ein neues Verwaltungsratsmitglied, eine Sitzverlegung, eine Statutenänderung oder eine neue Zeichnungsberechtigung löst diese Frist aus, unabhängig davon, ob die Gesellschaft sonst zwei Jahre Zeit hätte. Das Handelsregisteramt weist bei der ersten Mutation auf die Meldepflicht hin und informiert das Register (Art. 52 TJPG). Wer eine Mutation plant, meldet besser vorher.
Kurz gesagt: Die AG hat es eilig, die GmbH meist nicht. Bei einer GmbH stehen die Gesellschafter:innen im Handelsregister, deshalb gilt in der Regel die Zweijahresfrist. Bei einer AG stehen die Aktionär:innen nirgends öffentlich; sobald eine wirtschaftlich berechtigte Person nicht zugleich Verwaltungsrat ist, gilt die Frist von fünf Monaten, mit ordentlicher Revision drei Monate. Wer nach dem 1. Oktober 2026 etwas im Handelsregister ändert, wird vom Handelsregisteramt auf die Meldepflicht hingewiesen; frühestens sechs Monate nach dem Inkrafttreten prüft die registerführende Behörde, ob diese Gesellschaften gemeldet haben, und verschickt kostenpflichtige Aufforderungen (Art. 52 TJPG). Unabhängig davon kontrolliert die Kontrollstelle des EFD Richtigkeit und Vollständigkeit der Einträge (Art. 35 TJPG). Ob Ihre Gesellschaft der ordentlichen oder der eingeschränkten Revision unterliegt, erklärt unsere Kurzantwort Revision: ab wann Pflicht?
Was wir für Sie übernehmen
Drei Leistungen, ein Ergebnis: eine korrekte, belegte und fristgerechte Eintragung im Transparenzregister, mit Bestätigung für Ihr Dossier. Sie können die Erstmeldung auch beauftragen, wenn Ihre Buchhaltung anderswo geführt wird.
Erstmeldung zum Festpreis
CHF 250 für eine wirtschaftlich berechtigte Person, je weitere Person CHF 100
Für AG, GmbH und Genossenschaften mit direkten Beteiligungen natürlicher Personen.
- Prüfung von Rechtsform, Ausnahmen, Frist und Meldeverfahren
- Identifikation aller wirtschaftlich berechtigten Personen nach Art. 4 TJPG
- Einholen und Prüfen der Belege: AHV-Nummer, Ausweiskopien, Aktienbuch
- Vollmacht und Zugang zu EasyGov, Erfassung und Einreichung der Meldung, vereinfachtes Verfahren wo zulässig
- Bestätigung des Registers und Dokumentation nach Art. 8 TJPG für Ihr Dossier
Erstmeldung mit Strukturanalyse
Festpreisangebot innert 48 Stunden
Für Holdings, mehrstufige Beteiligungen, Treuhandverhältnisse, Aktionärbindungsverträge und Eigentümer:innen im Ausland.
- Kontrollkette bis zur natürlichen Person, Stufe für Stufe mit Prozentangaben
- Prüfung der Schwellen 25, 50 und 75 Prozent je Gesellschaft der Gruppe
- Dokumentation nach Art. 15 TJPV, inklusive Treuhand- und Kontrollverträgen
- Eine Meldung pro meldepflichtige Gesellschaft der Gruppe, koordiniert und fristgerecht
- Rechtliche Spezialfragen bleiben bei Ihren internen oder externen Fachstellen; wir liefern ihnen die aufbereitete Struktur
Für bestehende Mandate von Triana
CHF 200 für eine wirtschaftlich berechtigte Person, je weitere Person CHF 75
Wenn wir Ihre Buchhaltung oder Ihren Jahresabschluss führen, liegen Aktienbuch, Verzeichnis der wirtschaftlich Berechtigten und Revisionsstatus bereits bei uns.
- Erstmeldung ohne erneute Datenerhebung, Sie bestätigen nur
- Auf Wunsch laufende Pflege: Überwachung der Schwellen bei jedem Anteilswechsel
- Änderungsmeldung innert eines Monats, Erinnerung vor jeder Handelsregistermutation
- Jährliche Sichtprüfung des Eintrags zusammen mit dem Jahresabschluss
So läuft die Meldung ans Transparenzregister über Triana ab
Diese Unterlagen brauchen wir von Ihnen
Je vollständiger die Unterlagen, desto schneller die Meldung. Fehlendes beschaffen wir gemeinsam mit Ihnen.
Zur Gesellschaft
- Aktueller Handelsregisterauszug oder UID der Gesellschaft
- Aktienbuch beziehungsweise Anteilbuch mit Beteiligungsquoten
- Verzeichnis der wirtschaftlich berechtigten Personen nach Art. 697l oder 790a OR, falls geführt
- Statuten, Aktionärbindungsverträge, Options- oder Wandelrechte, Treuhandverträge
- Bei Gruppen: Organigramm der Beteiligungskette mit Prozentangaben und Handelsregisterauszüge der Zwischengesellschaften
- Letzter Revisionsbericht oder Angabe zum Revisionsstatus (ordentlich, eingeschränkt, Opting-out)
Zu jeder wirtschaftlich berechtigten Person
- Name und Vornamen, Geburtsdatum, alle Staatsangehörigkeiten
- Wohnsitzgemeinde, Postleitzahl und Wohnsitzstaat
- AHV-Nummer; ohne AHV-Nummer eine Kopie von Pass, Identitätskarte oder Ausländerausweis (Art. 10 TJPV)
- Art der Kontrolle: allein oder gemeinsam, direkt oder indirekt, über Beteiligung oder auf andere Weise
- Umfang der Beteiligung: 25 bis 50 Prozent, über 50 bis 75 Prozent oder über 75 Prozent
- Angabe, wer in Ihrer Gesellschaft die Bestätigung des Registers erhalten soll
Datenschutz: Das Register speichert Wohnsitzgemeinde und Wohnsitzstaat, nicht die Strassenadresse. Die AHV-Nummer dient dem Abgleich mit der zentralen Personendatenbank des Bundes und erscheint in keinem Auszug (Art. 46 TJPV). Ausweiskopien dienen der Identitätsprüfung und werden nicht veröffentlicht. Wir bearbeiten und speichern Ihre Unterlagen in der Schweiz nach dem Bundesgesetz über den Datenschutz (DSG) und geben sie ausschliesslich an das Transparenzregister weiter.
Warum die Meldung über ein Treuhandbüro?

Die Delegation ist gesetzlich vorgesehen, die Verantwortung bleibt
Art. 12 Abs. 2 TJPG erlaubt dem Verwaltungsrat oder der Geschäftsführung, die Meldung Dritten zu übertragen; das Bundesamt für Justiz nennt die Treuhandgesellschaft ausdrücklich als Beispiel. Verantwortlich bleibt Ihr Leitungsorgan. Deshalb dokumentieren wir als Ihr Treuhänder jede Prüfung so, dass sie einer Kontrolle durch die Kontrollstelle des EFD standhält, und Sie unterschreiben nichts, was Sie nicht nachvollziehen können.
Wir kennen die Struktur, bevor die Meldung beginnt
Mit Sitz in Zug betreuen wir schweizweit über 150 Mandate, darunter Holdings, Familiengesellschaften und Konzerntöchter. Aktienbuch, Verzeichnis der wirtschaftlich Berechtigten und Revisionsstatus sind bei Treuhandmandaten Teil des Tagesgeschäfts. Genau diese drei Dinge bestimmen Frist und Verfahren im Transparenzregister.
Eine Ansprechperson für die Folgejahre
Die Erstmeldung ist der Anfang. Jeder Anteilsverkauf, jeder Erbgang, jeder Investoreneintritt kann eine Schwelle von 25, 50 oder 75 Prozent verschieben, und jede Handelsregistermutation setzt die Einmonatsfrist in Gang. Wer Buchhaltung und Jahresabschluss bei uns führt, hat diese Ereignisse ohnehin auf unserem Tisch. Wir melden sie fristgerecht nach.